Choisir une mutuelle pour lombalgie : les garanties à vérifier avant de souscrire
Une lombalgie peut entraîner des dépenses très différentes selon qu’elle nécessite une consultation, plusieurs séances de kinésithérapie, un spécialiste, une imagerie ou des soins complémentaires. Pour choisir une mutuelle adaptée, examinez donc les garanties poste par poste plutôt que de vous fier à une promesse de remboursement globale.
Commencer par prévoir les soins réellement susceptibles d’être nécessaires
Le médecin traitant reste généralement le premier interlocuteur en cas de douleur lombaire. Selon l’évolution des symptômes, il peut prescrire de la kinésithérapie, orienter vers un rhumatologue ou un médecin de médecine physique et de réadaptation, ou demander une imagerie médicale. Une radiographie, une IRM ou un scanner ne sont pas systématiques, mais leur coût peut compter lorsqu’ils sont médicalement indiqués.
La priorité dépend surtout de votre situation. Pour une douleur ponctuelle, une formule couvrant correctement les soins courants peut suffire. En cas de lombalgies récurrentes, de consultations chez des spécialistes pratiquant des dépassements d’honoraires ou de recours régulier à l’ostéopathie, une couverture renforcée devient plus cohérente. L’âge, le budget et la fréquence des soins sont aussi à prendre en compte.
Distinguer les soins prescrits des pratiques à forfait
La kinésithérapie prescrite s’inscrit dans le circuit de remboursement de l’Assurance Maladie, puis de la complémentaire santé. L’ostéopathie, la chiropractie ou l’étiopathie relèvent en revanche souvent d’un forfait spécifique de médecines complémentaires, car ces pratiques ne sont pas prises en charge de la même manière par le régime obligatoire.
Une bonne mutuelle pour lombalgie doit donc combiner une couverture des actes conventionnés et une enveloppe dédiée aux soins non remboursés par l’Assurance Maladie. Vérifiez aussi si le forfait est utilisable pour plusieurs pratiques ou s’il est réservé à un type de professionnel.
Comprendre ce que couvrent l’Assurance Maladie et la mutuelle
Dans le parcours de soins coordonnés, l’Assurance Maladie rembourse une part du tarif de convention pour les consultations et les actes remboursables. La complémentaire intervient ensuite, notamment sur le ticket modérateur, selon le niveau souscrit. Elle ne rembourse toutefois pas automatiquement l’intégralité de la dépense : les dépassements d’honoraires, les franchises médicales, les prestations non conventionnées et les plafonds contractuels modifient le reste à charge.
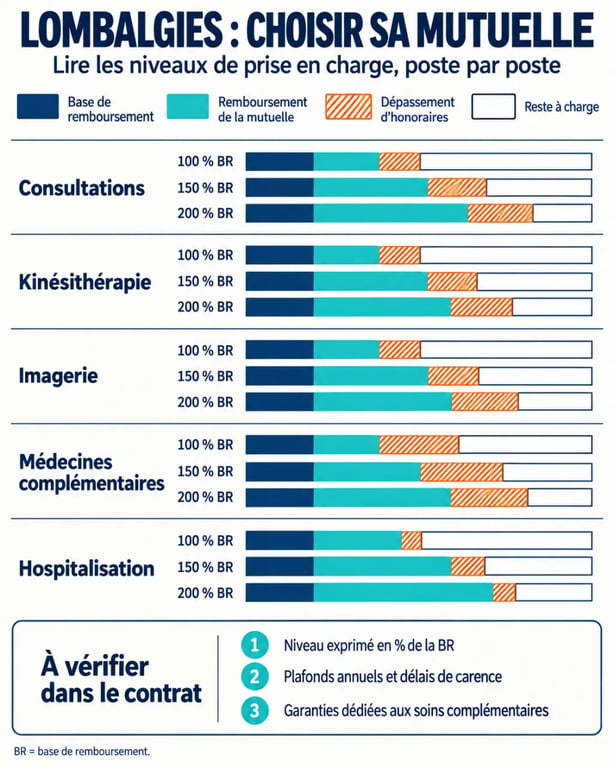
Une garantie affichée à 100 % de la base de remboursement ne signifie pas « 100 % de la facture ». Elle correspond au total versé par l’Assurance Maladie et la mutuelle, dans la limite de la base retenue. Si un spécialiste facture au-delà de ce tarif, une garantie supérieure, par exemple 150 % ou 200 %, peut mieux absorber le dépassement.
Le pourcentage annoncé doit donc toujours être rapproché du tarif réellement facturé. Une garantie élevée sur les spécialistes est surtout utile si vous consultez des praticiens qui appliquent des dépassements. Elle sera moins déterminante lorsque vos soins sont réalisés au tarif conventionné.
Lire le tableau de garanties sans se laisser tromper par les pourcentages
Un tableau de garanties utile se lit ligne par ligne : consultations, actes paramédicaux, imagerie, hospitalisation et médecines douces. Comparez toujours la nature du remboursement, sa limite et les conditions d’accès, pas uniquement le taux mis en avant.
| Poste de soins | Garantie à vérifier | Point de vigilance |
|---|---|---|
| Médecin et spécialiste | Pourcentage de la base de remboursement | Dépassements d’honoraires inclus ou non |
| Kinésithérapie | Prise en charge des actes prescrits | Professionnel conventionné et franchise applicable |
| IRM, scanner, radiographie | Couverture de l’imagerie prescrite | Niveau de garantie en établissement ou cabinet |
| Ostéopathie et pratiques complémentaires | Forfait par séance ou forfait annuel | Nombre de séances et plafond annuel |
| Hospitalisation | Frais de séjour, forfait journalier, honoraires | Chambre particulière et dépassements plafonnés |
Pour les soins prescrits, regardez si la garantie couvre bien les actes de kinésithérapie et les éventuelles franchises. Pour l’imagerie, vérifiez le niveau prévu lorsque l’examen est réalisé dans un cabinet ou un établissement. Pour l’hospitalisation, contrôlez séparément les frais de séjour, le forfait journalier, les honoraires et la chambre particulière.
Le tableau fonctionne comme un ensemble de postes liés : une excellente garantie d’hospitalisation ne compense pas un forfait d’ostéopathie trop faible, et un taux élevé sur les spécialistes perd de son intérêt si vous consultez exclusivement sans dépassement. En reliant chaque ligne à vos dépenses habituelles ou prévisibles, vous évitez de payer pour des protections inutilisées tout en laissant découvert le poste le plus fréquent.
Avant de comparer plusieurs formules, vous pouvez consulter les détails afin d’identifier les niveaux de garanties et les services proposés selon votre profil.
Vérifier les limites qui réduisent le remboursement réel
Les forfaits de médecines complémentaires sont souvent exprimés en euros par séance ou par an. Un contrat peut, par exemple, annoncer quatre séances d’ostéopathie remboursées jusqu’à 40 € par séance, tandis qu’un autre prévoit une enveloppe annuelle de 100 € partagée entre plusieurs pratiques. La seconde formule peut être moins favorable si les consultations sont fréquentes ou coûteuses.
Un forfait par séance peut être intéressant lorsque vous utilisez régulièrement la même pratique. Une enveloppe annuelle plus souple peut convenir si vos besoins varient, mais elle risque d’être rapidement épuisée. La comparaison doit porter sur le montant disponible, le nombre de séances et les professionnels acceptés.
Plafonds, exclusions et délais : les lignes à contrôler
Recherchez les plafonds annuels, les limites de séances, les professionnels éligibles et les éventuels délais avant prise en charge. Vérifiez aussi si l’hospitalisation inclut le forfait journalier, les honoraires chirurgicaux et la chambre individuelle.
Les exclusions peuvent concerner les actes non conventionnés, certaines pratiques complémentaires ou les dépenses dépassant le plafond prévu. Le tiers payant peut limiter l’avance de frais, sans améliorer pour autant le montant final remboursé. Dans un contrat responsable, certaines dépenses, comme les franchises médicales, ne sont normalement pas remboursables.
Arbitrer entre cotisation et reste à charge annuel
La meilleure formule n’est pas forcément celle qui offre le taux maximal. Additionnez sur une année vos cotisations, le coût estimé des consultations, des séances de kinésithérapie, des soins complémentaires et les éventuels dépassements. Comparez ensuite cette dépense avec ce que chaque contrat laisserait réellement à votre charge.
Cette méthode permet de distinguer une garantie réellement utile d’un renfort peu adapté à votre consommation. Un forfait élevé en médecines douces n’aura pas le même intérêt selon que vous prévoyez une ou plusieurs séances. De même, une couverture renforcée des spécialistes doit être mise en regard du nombre de consultations et des dépassements habituellement facturés.
Une couverture renforcée est particulièrement pertinente pour une personne qui consulte souvent un spécialiste avec dépassement, suit une rééducation régulière ou finance plusieurs séances d’ostéopathie. À l’inverse, si les douleurs sont occasionnelles et que les praticiens sont conventionnés, une formule intermédiaire, complétée par un forfait médecines douces adapté, peut mieux préserver le budget.
Demandez enfin plusieurs devis sur des garanties identiques. C’est le moyen le plus fiable de comparer des cotisations qui paraissent proches, mais couvrent des niveaux très différents. Avant de souscrire, relisez les plafonds, les exclusions, les délais et les conditions du tiers payant afin d’évaluer le reste à charge réel.

- Choisir une mutuelle pour lombalgie : les garanties à vérifier avant de souscrire - 16 septembre 2026
- Le temps pour la digestion dure 24 à 72 heures, selon le repas et le transit - 15 septembre 2026
- Le syndrome du défilé thoraco-brachial peut limiter le travail, mais le diagnostic ne suffit pas à établir l’invalidité - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Boissons pour perdre du poids : les alliés naturels et les erreurs à éviter
 Coup de fatigue en plein après-midi : 3 réflexes naturels pour retrouver votre énergie
 Curcuma, CBD ou oméga-3 : quel anti-inflammatoire naturel choisir en pharmacie ?
 Prévenir les douleurs dorsales sans brusquer son dos : marche, vélo, natation et reprise progressive